


YONO SBI: Banking & Lifestyle
4,21.10M Arvustused
Rakenduse andmed
- Versioon
- 2.29.17
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 100 000 000+
- Arendaja
- State Bank of India
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
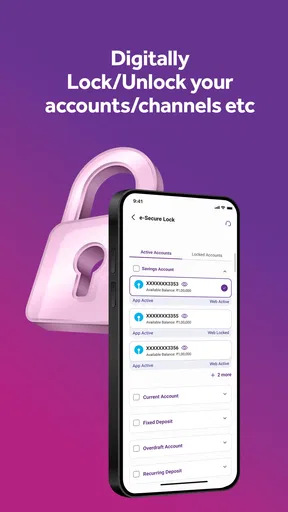
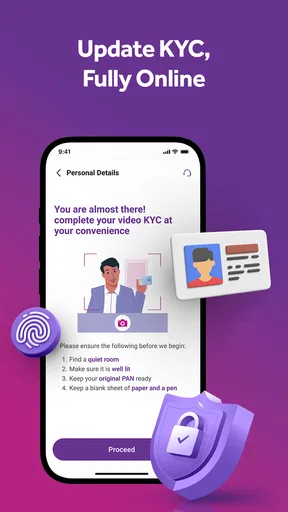
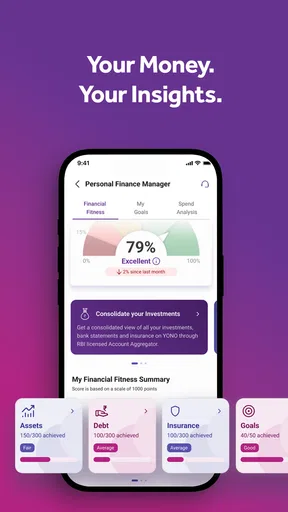
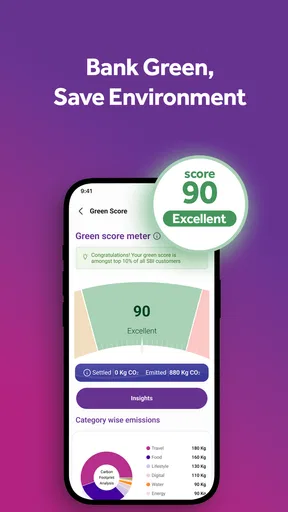
 Analüüsis AppCompare
Kui soovid hallata State Bank of India pangateenuseid ühest mobiilirakendusest, on YONO SBI üsna loogiline koht alustamiseks. Mina vaatan seda eelkõige igapäevase pangatööriistana: konto jälgimiseks, maksete korraldamiseks ja oma rahaasjadega seotud toimingute koondamiseks. See ei ole rakendus, mida kasutaksin lihtsalt uudishimust või mõne väikese lisafunktsiooni pärast, vaid siis, kui minu pangasuhe on SBI-ga ja tahan võimalikult palju asju telefonis ära teha.
Rakenduse arendaja on State Bank of India ning see kuulub rahandusrakenduste hulka. YONO SBI on tasuta ja selle vanusepiirang on PEGI 3, kuid pangarakenduse puhul on tegelik kasutus mõeldud täiskasvanule, kes haldab oma kontot, makseid või muid rahalisi toiminguid. Rakendus ilmus 4. detsembril 2017 ning praegune versioon on 2.29.17. Need detailid annavad ka konteksti: tegemist ei ole uue katsetusega, vaid pika kasutuslooga SBI mobiilse panganduse lahendusega.
Kuidas minu jaoks algab üks tavaline pangatoiming
Minu realistlik kasutusstsenaarium algab olukorrast, kus tahan enne arve tasumist kontrollida kontojääki, vaadata viimaseid tehinguid ja teha makse ilma arvutit avamata. Sellise töövoo väärtus ei seisne ainult selles, et kõik toimub telefonis. Oluline on ka see, et konto vaatamine, makse ettevalmistamine ja rahandusega seotud järgmised sammud paiknevad samas keskkonnas.
Esimesel korral ei käsitle ma YONO SBI-d nagu tavalist elustiilirakendust. Enne mugavust tuleb läbida pangandusele omane usalduskiht: tuvastamine, konto sidumine ja turvaline sisselogimine. Täpsed ekraanid võivad sõltuda kasutaja kontost, seadmest ja SBI teenustest, mida ta kasutab, seega ei eelda ma, et kõigil avaneb täpselt sama rada. Minu soovitus on teha esmane seadistamine rahulikus kohas, mitte samal ajal bussis või kassajärjekorras.
Kui ligipääs on valmis, algab praktiline osa. Kõigepealt kontrollin kontojääki ja hiljutisi liikumisi. See väike samm on tähtsam, kui esmapilgul paistab: enne ülekande või arve tasumist saan kontrollida, kas summa on olemas ja kas kontol on mõni oodatust erinev tehing. Minu jaoks on rakenduse esimene tugevus just see, et otsus algab kontoseisust, mitte oletusest.
Seejärel liigun makse või muu vajaliku pangatoimingu juurde. Ma kontrollin alati saaja andmeid, summat ja selgitust eraldi, isegi kui olen sama toimingut varem teinud. Mobiilne vorm teeb korduvad maksed mugavaks, kuid väike ekraan suurendab riski, et mõni number jääb kahe silma vahele. YONO SBI aitab mul töövoogu koondada, kuid lõplik kontroll jääb ikkagi minu teha.
Makse ettevalmistamine ei lõpe nupu vajutamisega
Üks kasulik harjumus on jagada toiming kolmeks etapiks: sisesta, kontrolli, kinnita. Kui sisestan saaja või summa kiirustades, ei peaks ma kohe kinnitama. Kontrollin uuesti nime, kontot, summat ja makse eesmärki. See on eriti oluline siis, kui raha liigub teisele inimesele või kui teenus ei ole igakuine tuttav arve.
Tasub enne valimist lugeda

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada

VLC Androidis: vabadus jääb, seadistamist tuleb juurde

Hill Climb Racing täidab lühikesed pausid, kuid ei püsi kaua värske

Woodturning pakub telefonimüras lühikest ja rahulikku pausi

Miks Reddit tõmbab kasutajad endiselt tagasi
YONO SBI mõte tuleb kõige paremini esile siis, kui mul on vaja liikuda vaatamiselt tegutsemisele. Tavaline pangaveeb võib olla suurel ekraanil põhjalikum, kuid telefonis on rakendusel eelis: saan toimingu teha samast seadmest, millega ma oma igapäevaasju niigi korraldan. Samas ei tähenda see, et rakendus oleks alati mugavam. Pikkade andmete kontrollimiseks või mitme konto võrdlemiseks eelistan mina suuremat ekraani.
Rakenduse rahanduse suunitlus muudab selle laiemaks kui ainult kontojäägi vaatamine. Store’i kirjeldus positsioneerib YONO SBI-d panganduse, maksete ja rahaasjade üheks lahenduseks. Minu hinnangul tasub seda võtta kui keskset töölauda, mitte kui täielikku asendust igale eraldi finantsrakendusele. Kui tahan väga sügavat eelarvestamist, detailset kulude kategoriseerimist või mitme panga koondanalüüsi, võib spetsiaalne raharakendus olla läbimõeldum.
Handoff: telefonist pangateenuseni
Iga mobiilipanga toiming sisaldab vähemalt üht olulist üleminekut: minu telefoni ekraanilt liigub taotlus panga süsteemi. See tähendab, et rakenduse kasutuskogemus ei sõltu ainult nuppude paigutusest. Olulised on ka ühendus, konto olek, tuvastamine ja see, kas pangateenus saab toimingu vastu võtta. Kui mõni neist lülidest takerdub, võib rakendus tunduda aeglane või ebaselge isegi siis, kui kasutaja tegi kõik õigesti.
Mina jätan pärast kinnitamist alati alles võimaluse tehing üle kontrollida. Kui rakendus näitab kinnitust või tehingu staatust, vaatan selle üle enne, kui sulgen ekraani. See on praktiline erinevus võrreldes olukorraga, kus vajutan maksenupule ja eeldan, et kõik on korras. Kui toiming on ajakriitiline, ei planeeri ma seda viimasele minutile, sest mobiilipangandus ei kõrvalda võimalikke ühenduse või kinnitamise viivitusi.
Teine oluline handoff tekib siis, kui makse puudutab inimest või teenust väljaspool minu enda kontot. Siin ei ole rakendus enam ainult minu isiklik märkmik. Saaja andmed, panga töötlemine ja teise poole kinnitus moodustavad ahela, mille iga osa võib mõjutada lõpptulemust. Seetõttu on YONO SBI kasutamisel mõistlik säilitada tehingu detailid ning mitte teha uut makset ainult sellepärast, et esimene ekraan ei andnud kohe selget tunnet.
Kus YONO SBI erineb tavalisest alternatiivist
Võrreldes panga veebiversiooniga on mobiilirakenduse peamine eelis käeulatus. Ma ei pea avama brauserit, otsima õiget sisselogimislehte ega kohandama suurt töövoogu väikesele ekraanile. Rakendus sobib paremini kiireks kontrolliks ja korduvaks igapäevaseks tegevuseks. Veebiversioon võib aga olla parem, kui tegelen suurema hulga andmetega või tahan enne kinnitamist kõike avaramalt võrrelda.
Võrreldes eraldiseisva makserakendusega on YONO SBI tugevam siis, kui tahan alustada otse oma pangakontost. Makse ei ole eraldi rahakoti või vahendaja keskne tegevus, vaid osa panganduse töövoost. See võib vähendada vajadust eri rakenduste vahel liikuda. Teisalt võib spetsiaalne makserakendus olla mõne kiire väikemakse jaoks lihtsam, eriti kui selle kasutusloogika on mulle juba harjumuspärane.
Võrreldes eelarverakendusega ei ootaks ma YONO SBI-lt sama tüüpi analüüsi. Eelarvetööriistad keskenduvad sageli kulude liigitamisele ja pikaajalistele harjumustele, samal ajal kui pangarakenduse põhiküsimus on: mis on minu konto seis ja millise toimingu saan nüüd teha? Kui minu eesmärk on vähendada toidukulusid või jälgida mitme konto kuueelarvet, võib teine rakendus olla parem kaaslane, mitte tingimata YONO SBI asendus.
Igapäevane näide: arve, saldo ja kinnituse kontroll
Oletan, et saan õhtul arve, mille tähtaeg on lähedal. Ava asemel, et otsida sülearvutit, avan YONO SBI, vaatan saldo üle ja kontrollin viimaseid tehinguid. Seejärel sisestan arve saaja andmed, võrdlen summat algse arvega ja kontrollin selgitust. Alles pärast seda kinnitan toimingu ning vaatan, kas rakendus annab tulemuse kohta piisavalt selge märgi.
Kui kõik sujub, on lõpptulemus lihtne: arve on algatatud, minu kontoseis on kontrollitud ja mul on parem ülevaade sellest, mida ma just tegin. Rakenduse väärtus ei ole siin üks suur eriline funktsioon, vaid järjestikune töövoog, mis hoiab konto, makse ja kontrolli ühes kohas. Just sellises olukorras soovitaksin seda SBI kliendile, kes teeb pangatoiminguid peamiselt telefonis.
Kui toiming on korduv, kasutan sama kontrollrutiini ka järgmisel korral, mitte ei usalda pimesi varasemat sisestust. Saaja võib olla sama, kuid summa, selgitus või konto olukord võib muutuda. See on üks vähem nähtav, kuid tähtis kasutusnipp: mugavus peaks vähendama korduvat tööd, mitte eemaldama mõtlemist makse kinnitamise hetkel.
Millal töövoog katkeb
YONO SBI ei ole õige valik kasutajale, kes ei ole SBI klient või otsib täiesti pangast sõltumatut rahanduse koondrakendust. Selle väärtus tuleb sidemest State Bank of India teenustega. Kui minu põhieesmärk oleks hallata eri pankade kontosid ühes vaates, alustaksin pigem mitme panga jaoks loodud tööriistast.
Teine võimalik takistus on sisselogimise ja turvalisuse osa. Pangarakendus ei saa olla sama vaba ja kiire nagu lihtne märkmerakendus, sest rahalised toimingud vajavad kontrolli. Kui mul on vaja teha midagi väga kiiresti, võib tuvastamine või kinnitamise ahel tunduda tülikas. Mina ei käsitle seda automaatselt veana, kuid see on aus kompromiss: rohkem kaitset tähendab sageli rohkem samme.
Ka ühenduse probleemid võivad töövoo katkestada. Kui ekraan jääb laadima või toimingu tulemus ei ole kohe arusaadav, ei tee ma sama makset uuesti enne, kui olen konto liikumisi või staatust kontrollinud. See aitab vältida topeltmakset. Selline ettevaatus on eriti oluline siis, kui esimene katse võis juba pangani jõuda.
Vanema või piiratud seadmega kasutaja peaks enne paigaldamist vaatama, kas telefon vastab rakenduse nõudele. YONO SBI minimaalne operatsioonisüsteem on Android 12 või uuem. See ei ole probleem uuema telefoni puhul, kuid vanema seadme omanik võib avastada, et tema telefon ei sobi. Sellises olukorras ei lahenda rakenduse tasuta hind ühilduvuse muret.
Usaldus, ulatus ja minu praktiline hinnang
YONO SBI-l on 4,2-punktine keskmine hinnang ning seda on paigaldatud üle saja miljoni korra. Hinnangute kogus on umbes 3,1 miljonit ja arvustusi ligikaudu 1,1 miljonit. Need numbrid näitavad laia kasutajaskonda, kuid mina ei loeks neid automaatselt tõendiks, et iga toiming kulgeb kõigil ühtemoodi. Pangarakenduse kogemus sõltub kontost, seadmest, ühendusest ja sellest, millist teenust parasjagu kasutatakse.
Minu jaoks on rakenduse suurim praktiline tugevus järjepidev töövoog: konto vaatamine, makse ettevalmistamine ja rahandusega seotud tegevused on koondatud SBI kasutaja jaoks samasse rakendusse. Tasuta kasutamine teeb proovimise lihtsaks, kuid otsus peaks lähtuma sellest, kas mul on SBI-ga päriselt pangasuhe, mitte ainult sellest, et rakenduse saab tasuta alla laadida.
Piirang on see, et ma ei käsitleks YONO SBI-d universaalse rahanduskeskusena. See ei asenda minu jaoks automaatselt eelarveanalüsaatorit, mitme panga koondvaadet ega suure ekraani mugavust. Samuti ei kao pangatoimingutega seotud kontrollisammud kuhugi. Kui otsin maksimaalset kiirust väikeste maksete tegemisel või väga visuaalset kulude analüüsi, võib mõni teine kategooria pakkuda paremat kogemust.
Soovitaksin YONO SBI-d eelkõige SBI kliendile, kes tahab telefoni abil oma pangandust korraldada ja hindab seda, et maksed ning rahaasjad ei ole eri tööriistades laiali. Enne kasutuselevõttu kontrolliksin seadme operatsioonisüsteemi, teeksin esimese seadistamise rahulikult ja võtaksin harjumuseks iga kinnitatud toiming üle kontrollida. Parim tulemus tuleb siis, kui rakendus teeb töö lühemaks, kuid mina jään viimase kontrolli tegijaks.
Kokkuvõttes on YONO SBI minu hinnangul praktiline mobiilipank, mitte lihtsalt reklaamitud kõik-ühes lahendus. Selle tugevus ilmneb konkreetses ahelas: avan rakenduse, kontrollin kontot, valmistan makse ette, kinnitan selle ja vaatan tulemuse üle. Kui see vastab minu igapäevasele vajadusele ning olen SBI klient, on tegemist mõistliku tasuta valikuga. Kui vajan pangast sõltumatut rahanduse juhtimist või väga sügavat analüüsi, vaataksin kõrvale, mitte ei sunniks seda rakendust ülesannetesse, mille jaoks see pole minu jaoks kõige sobivam.
Millal on kiire eelis ja millal mitte
Igapäevase kontrolli puhul hindan mobiilipanga kiirust pigem selle järgi, kui vähe samme tuleb teha, mitte selle järgi, kas iga ekraan avaneb hetkega. Kui tahan lihtsalt kontojääki vaadata või hiljutist liikumist kontrollida, on telefon mugav, sest saan selle teha seal, kus parajasti olen. Raha ülekandmisel on kiiruse ootust mõistlikum madalamal hoida: sisestamine, tuvastamine ja kinnitamine on vajalikud kontrollid, mitte tarbetu viivitus.
Kui olen kehva ühendusega kohas või teen makset tähtaja viimasel hetkel, ei eelda ma, et rakendus muudaks olukorra riskivabaks. Pigem teen olulise makse siis, kui saan rahulikult ekraani jälgida ja tulemuse üle kontrollida. Nii väldin kiirustamisest tulenevaid vigu ning saan aru, kas toiming jõudis lõpuni või vajab veel kontrollimist.
Suure koormusega kasutamine ja praktiline rutiin
Kui kasutan pangarakendust mitu korda järjest, näiteks kontrollin kontot, vaatan liikumisi ja valmistan ette makse, hoian toimingud ükshaaval lõpetatuna. Ma ei ava paralleelselt mitut maksekatset ega hüppa kinnitamise ajal teiste ülesannete juurde. See on lihtne töökorraldus, kuid aitab mul vältida segadust, eriti kui ekraanilt lahkumine või ühenduse kõikumine jätab toimingu staatuse ebaselgeks.
Mitme arve tasumise päeval panen enne alustamist vajalikud summad ja saajaandmed käepärast ning lõpetan iga makse eraldi. Nii ei aja ma ühe arve selgitust teisega segamini ega eelda, et eelmise toimingu andmed sobivad järgmisele. YONO SBI on selles mõttes kõige kasulikum siis, kui kasutan seda rahuliku töövoona, mitte kiirustava maksekonveierina.
Taastumine ebaselge tulemuse korral
Kui rakenduse vastus ei ole selge, on minu esimene samm peatuda, mitte kohe uuesti proovida. Kontrollin, kas konto liikumistes või toimingu olekus on midagi näha, ning alles siis otsustan, kas makset on vaja uuesti algatada. Selline taastumisrutiin ei taga, et iga viivitus laheneb kohe, kuid vähendab kõige ebameeldivamat eksimust: sama makse kahekordset tegemist.
Kui probleem kordub, eristan enda jaoks kahte olukorda: kas ma ei pääse kontole ligi või kas konkreetse toimingu tulemus jäi ebaselgeks. Need pole sama mure ning korduv sisselogimiskatse ei selgita tingimata makse staatust. Pangateenuse puhul on parem säilitada rahulikult toimingu andmed ja vältida oletusi, kui ekraanilt ei selgu, kas töö on lõpetatud.
Kellele sobib üks koondatud pangarakendus
YONO SBI sobib kõige paremini inimesele, kelle peamine pangasuhe on SBI-ga ja kes tahab teha tavapäraseid pangatoiminguid telefonis. See võib olla eriti mugav siis, kui inimene ei soovi igapäevaste kontrollide jaoks arvutit avada ning peab oluliseks konto ja maksete hoidmist ühes pangapõhises töövoos. Rakenduse lai kasutajaskond näitab, et see ei ole nišilahendus, kuid sobivus sõltub siiski minu enda pangast ja harjumustest.
Jätaksin selle vahele, kui minu vajaduse keskmes on mitme panga koondamine, detailne eelarveplaneerimine või võimalikult lihtne maksmine ilma SBI kontota. Sellisel juhul on mõistlikum valida tööriist, mis on loodud just nende ülesannete jaoks. Ka inimene, kes eelistab suurel ekraanil andmeid võrrelda, võib teha põhjalikumad toimingud veebis ning kasutada telefoni ainult kiireks kontrolliks.
Minu lõplik hinnang on, et rakenduse väärtus tuleb töökindlast kasutusrutiinist, mitte lubadusest teha pangandus täiesti pingevabaks. Kui kasutan seda konto ülevaatamiseks, maksete ettevalmistamiseks ja kinnituse kontrollimiseks ning jätan endale aega ebaselge olukorra lahendamiseks, on see SBI kliendile praktiline valik. Kui otsin universaalset finantsjuhtimist või kõige kiiremat võimalikku maksekogemust, valiksin kõrvale sobivama tööriista ega ootaks, et üks pangarakendus täidaks kõiki rolle.
Plussid
- Panga põhifunktsioonid on mugavalt ühes mobiilirakenduses.
- Rahaülekandeid saab teha kiiresti ilma pangakontorit külastamata.
- Rakendus toetab arveid
- laadimisi ja muid igapäevaseid makseid.
- Konto- ja tehinguinfo on telefonis hõlpsasti kontrollitav.
- SBI klientidele pakutakse lisaks pangandusele ka elustiiliteenuseid.
Miinused
- Mõned funktsioonid võivad töötada ainult India SBI klientidele.
- Registreerimine võib nõuda India mobiilinumbrit ja pangaga seotud andmeid.
- Rakendus võib vanemates telefonides aeglaselt töötada.
- Sisselogimine ja turvakinnitused võivad vahel olla tülikad.
- Kõik teenused ei pruugi olla kõigis piirkondades või kontotüüpides saadaval.
Korduma kippuvad küsimused: YONO SBI: Banking & Lifestyle
Mis on YONO SBI: Banking & Lifestyle ja milliseid teenuseid see pakub?
YONO SBI on State Bank of India mobiilirakendus, mis ühendab pangateenused ja mitmesugused elustiilifunktsioonid ühte platvormi. Rakenduses saab kontrollida kontojääki, vaadata tehinguid, teha pangaülekandeid, hallata kaarte, maksta arveid ning kasutada valitud ostu- ja reisiteenuseid. Funktsioonide kättesaadavus võib sõltuda kasutaja kontost, piirkonnast ja SBI kehtivatest tingimustest.
Kas YONO SBI kasutamiseks peab olema State Bank of India konto?
Üldjuhul on YONO SBI peamiselt mõeldud State Bank of India klientidele, sest enamik pangafunktsioone eeldab SBI kontot ja sellega seotud mobiilinumbrit. Mõningaid elustiili- või külalisfunktsioone võib olla võimalik vaadata ka ilma täieliku pangaregistreerimiseta, kuid konto haldamiseks, makseteks ja ülekanneteks tuleb kasutaja identiteet ning pangasuhe rakenduses kinnitada.
Kui turvaline on YONO SBI kasutamine mobiilipanganduseks?
YONO SBI kasutab mobiilipangandusele omaseid turvameetmeid, näiteks registreeritud telefoninumbrit, seadme sidumist, sisselogimisandmeid ja tehingute kinnitamist. Sellest hoolimata sõltub suur osa turvalisusest kasutajast. Rakendus tuleks alla laadida ainult ametlikust rakendusepoest, telefoni ei tohiks jagada teistega ning PIN-koode, paroole ja ühekordseid koode ei tohi kellelegi edastada.
Milliseid makseid ja ülekandeid saab YONO SBI kaudu teha?
Rakenduse kaudu saab sobiva SBI konto korral teha mitmesuguseid pangatoiminguid, sealhulgas kontodevahelisi ülekandeid, arvete tasumist, mobiili- ja muude teenuste laadimist ning teatud makseid kaupmeestele. Võimalikud tehingutüübid, limiidid, teenustasud ja kinnitamisviisid võivad muutuda. Enne lõplikku kinnitamist tasub alati kontrollida saaja andmeid, summat ja rakenduse kuvatavaid tasusid.
Mida teha, kui YONO SBI ei tööta, sisselogimine ebaõnnestub või telefon vahetub?
Kui rakendus ei avane või sisselogimine ebaõnnestub, kontrollige esmalt internetiühendust, rakenduse uuendusi, registreeritud SIM-kaarti ja seadme kuupäeva ning kellaaega. Ärge proovige PIN-i korduvalt juhuslikult sisestada, sest konto või juurdepääs võib ajutiselt lukustuda. Telefoni vahetamisel tuleb rakendus uues seadmes uuesti registreerida ning probleemide korral pöörduda SBI ametliku toe või lähima pangakontori poole.


